Der Kampf ist vorbei: Fast zwei Jahre hatte sich die Commerzbank seit dem Einstieg der italienischen Großbank Unicredit im September 2024 gegen die Übernahmepläne der Mailänder gewehrt. Inzwischen ist klar: Die Bemühungen waren vergebens, der Vorstand um Commerzbank-Chefin Bettina Orlopp hat den Abwehrkampf verloren.
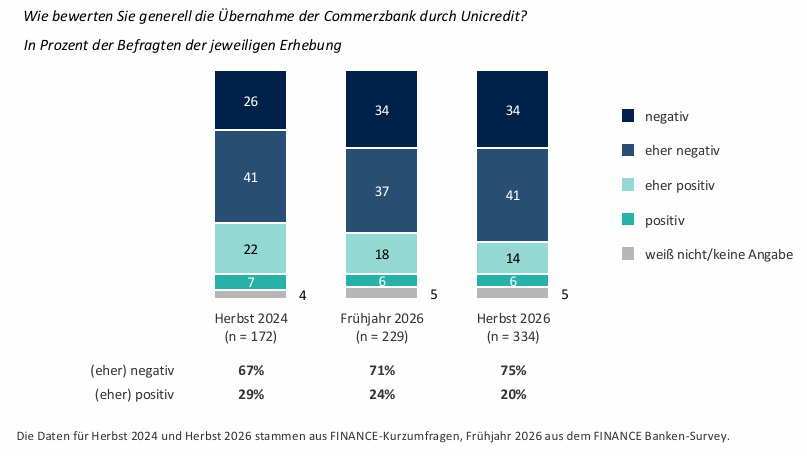
Mit dem steigenden Anteil der Italiener an Deutschlands zweitgrößter Geschäftsbank wächst auch die Sorge der Firmenkunden vor der kommenden Übernahme. Das zeigen die Ergebnisse einer aktuellen Kurzumfrage von FINANCE und F.A.Z. Business Media | research unter Finanzentscheidern deutscher Unternehmen, an der sich 334 CFOs, Leiter Finanzen und Treasurer beteiligt haben. Demnach bewerten 34 Prozent der Befragten die Übernahme der Commerzbank durch Unicredit als „negativ“ und 41 Prozent als „eher negativ“ – damit blicken also drei Viertel der Befragten kritisch auf die Übernahme. Nur jeder Fünfte sieht sie (eher) positiv.
Eine der Sorgen aus Sicht der Firmenkunden: „Eine Demontage der Commerzbank nach dem Vorbild der HVB“, fürchtet ein Treasurer. Gerade für den Mittelstand werde es dadurch „schwerer werden, passende Finanzierungen und gute Betreuung zu finden“. Der Finanzspezialist spielt auf die Übernahme der Bayerischen Hypo- und Vereinsbank, kurz HVB, durch Unicredit im Jahre 2005 an.
Commerzbank-Kunden sind besonders kritisch
Diese Übernahme ist zwar schon 20 Jahre her. Dennoch ist die Skepsis der deutschen Firmenkunden seit dem Einstieg von Unicredit im September 2024 kontinuierlich gewachsen. Urteilten bei früheren Befragungen von FINANCE im Herbst 2024 noch 67 Prozent der Befragten eine mögliche Übernahme (eher) negativ, waren es im Frühjahr dieses Jahres bereits 71 Prozent. Nun, da bereits offizielle Gespräche zwischen den Spitzen beider Geldhäuser laufen und Unicredit-Chef Andrea Orcel angekündigt hat, die Kontrolle über die Commerzbank bereits im ersten Quartal 2027 übernehmen zu wollen, sehen drei von vier Finanzentscheidern dies (eher) negativ.
Noch deutlicher fällt das Votum unter jenen 264 der 334 befragten CFOs und Treasurern aus, die die Commerzbank als Hausbank nennen. In dieser Gruppe urteilen 79 Prozent (eher) negativ, nur 16 Prozent (eher) positiv. Hier wird die neue Bankführung also ziemlich gefordert sein, für die fusionierte Bank zu werben – und mit bestehenden und potenziellen Kunden zu kommunizieren.
Besonders Mittelständler haben Sorgen
Dass vor allem mittelständische Kunden der Commerzbank die Folgen der Übernahme fürchten, zeigt eine Differenzierung der Befragungsergebnisse nach Umsatzgrößen. So liegt die Ablehnung bei Finanzentscheidern aus Unternehmen mit einem Jahresumsatz von 250 Millionen Euro bis unter 1 Milliarde Euro mit 81 Prozent am höchsten. Bei größeren Unternehmen sind es noch 73 Prozent, wobei sich diese mit 23 Prozent Zustimmung zur Fusion noch am aufgeschlossensten zeigen.
Dies dürfte vor allem daran liegen, dass sich Unternehmen dieser Größenordnung aufgrund ihres Zugangs zum Kapitalmarkt leichter bankenunabhängig finanzieren können. Dazu passt auch der Kommentar eines befragten CFOs, der schreibt: „Europa und erst recht Deutschland haben zu viele Banken – warum soll eine Übernahme einer deutschen Bank mit Konzept zur Weiterführung schlecht sein?“ Darüber hinaus, so mehrere Befürworter, brauche Europa mehr große Banken, um im Wettbewerb, vornehmlich mit den finanzstarken US-Häusern, den Anschluss nicht zu verlieren.
Jedes sechste Unternehmen spürt bereits Folgen
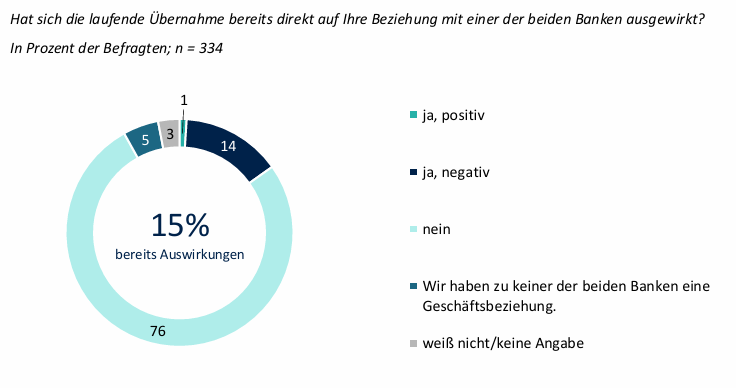
Ein Grund für die gestiegene Skepsis aufseiten der Firmenkunden dürfte vor allem die Sorge vor den Auswirkungen auf die Geschäftsbeziehungen zur Commerzbank oder Unicredit sein. So berichten 15 Prozent der Befragten, die Übernahmebemühungen hätten sich bereits direkt auf ihre Beziehung zu einer der beiden Banken ausgewirkt. In mehr als 90 Prozent der Fälle war die Wirkung negativ. Ein Leiter Finanzen etwa berichtet, sein Unternehmen reduziere die Beteiligungsquoten beider Institute, da die Kombination Commerzbank/Unicredit „keine Sperrminorität in unseren Kreditverträgen erhalten“ dürfe. Dies habe „zu einer merklichen Abkühlung im Verhältnis“ geführt.
Immerhin 20 Prozent erwarten Einschnitte bei den Kreditlinien. Diese würden „sicherlich nicht blind addiert, sondern gegebenenfalls reduziert“, erwartet ein Treasurer. Ein CFO ist sich sicher: „1+1 wird in diesem Fall nicht 2 ergeben.“ Diese Einschätzung herrscht schon seit Beginn des Übernahmekampfs. Und auch in anderen Produktbereichen rechnen Finanzentscheider mit Anpassungen: „Die Gebühren/Kosten für das Cash Management werden steigen“, mutmaßt einer und sieht darin eine „Chance für Banken der ‚2. Reihe‘, wie LBBW oder DZ“.
Firmenkunden hinterfragen ihre Bankenpools
Und tatsächlich geben 64 Prozent der Befragten an, die konkrete Übernahmeankündigung habe ihre Bankenpolitik verändert. Folglich wächst die Zahl jener Firmenkunden, die sich bereits aktiv mit der Zusammensetzung ihres Bankenpools beschäftigen. Im Frühjahr 2025 waren es noch 33 Prozent, im Frühjahr 2026 bereits 41 Prozent.
Allerdings: Zu konkreten Maßnahmen oder gar dem Ende der Geschäftsbeziehungen zu einer der beiden Banken hat dies bislang nur in den wenigsten Fällen geführt. So gibt zwar fast jeder zweite CFO und Treasurer in der Befragung an, den eigenen Bankenpool zu überdenken – im Frühjahr war es noch jeder Vierte. Der Anteil derer, die bereits zusätzliche Banken angefragt haben, liegt aktuell jedoch nur bei 15 Prozent. Keine Änderungen planen nur noch 27 Prozent, nach 46 beziehungsweise 42 Prozent in den Vorerhebungen.
Die Unruhe ist also groß, konkrete Schritte gibt es bislang nur zum Teil, schließlich führt nicht jedes Unternehmen gerade akute Kreditverhandlungen. Da, wo es der Fall ist, schlägt die Fusion aber voll durch: „Bei unserer jüngsten Finanzierung haben wir bewusst nur eines der beiden Häuser berücksichtigt“, berichtet ein CFO. Ein anderer schreibt: „Wir limitieren schon jetzt unser Geschäft mit der Commerzbank, um bei der Übernahme keine Probleme mit den Bankexposures“ zu haben. Ablesbar am aktuellen Banken-Survey 2026 von FINANCE ist, dass Häuser wie die DZ Bank, RBI oder auch NordLB von der Fusion profitieren werden. Andere dürften nun auch verstärkt auf Kundenfang gehen.
Restrukturierung: Sorge um Betreuung und Konditionen
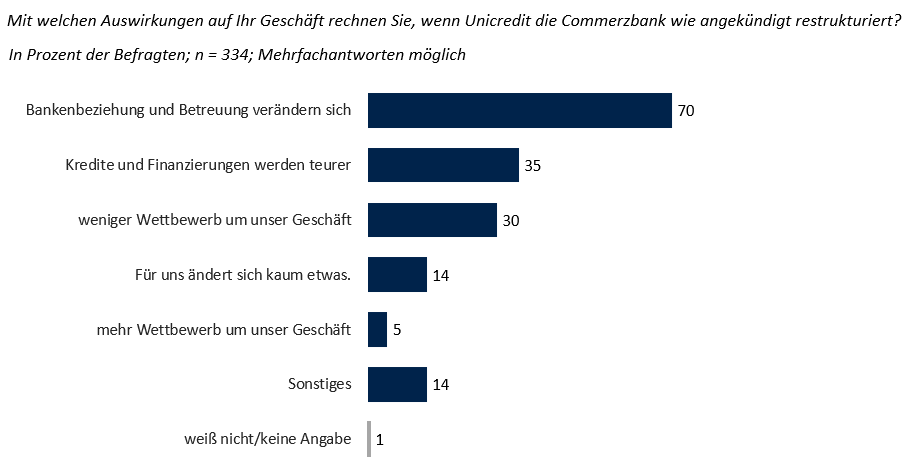
Neben einem steigenden Einfluss einer künftig kombinierten Commerzbank und Unicredit beschäftigt die Finanzentscheider vor allem die künftige Betreuung und die Frage nach der Finanzierungsbereitschaft und deren Kosten. Unicredit-CEO Andrea Orcel hat angekündigt, die Commerzbank mit Erreichen der Kontrollmehrheit zunächst zu restrukturieren.
Für diesen Fall erwarten 70 Prozent der Befragten Veränderungen in Bankbeziehung und Betreuung. 35 Prozent rechnen mit teureren Krediten, 30 Prozent mit weniger Wettbewerb um ihr Geschäft. Mehr Wettbewerb erwarten nur 5 Prozent, kaum Änderungen 14 Prozent. Ein CFO sieht Vor- und Nachteile: Seit dem Einstieg von Unicredit habe sich die Commerzbank „deutlich bewegt, was positiv ist“, mit der bevorstehenden Restrukturierung würden sich die Konditionen aber voraussichtlich verschlechtern und die Betreuung „unpersönlicher werden“, fürchtet er. Auch hier gehen die Einschätzungen der Finanzentscheider auseinander: Während im oberen Mittelstand immerhin 46 Prozent höhere Finanzierungskosten und 40 Prozent weniger Wettbewerb befürchten, sind es bei Konzernen nur 27 beziehungsweise 26 Prozent.
Rund jeder vierte Befragte (23 Prozent) sorgt sich um Reibungsverluste und Abstriche beim Service. „Der Kunde verliert an Wichtigkeit, da interne Fusionsthemen beherrschend sein werden“, schreibt ein Finanzleiter. Ein anderer fürchtet, durch wechselnde Betreuungsteams gehe „langjähriges Kundenwissen verloren“.
Firmenkunden: Skepsis ja, Finanzierungsnot nein
Paradox: Trotz der Befürchtungen um ihr Geschäft sieht das Gros der CFOs und Treasurer ihre eigene Finanzierung kaum gefährdet. Drei von vier Befragten (74 Prozent) finden, es gebe auch nach einer Fusion genügend Banken. Nur 24 Prozent sagen, die Ungewissheit erschwere schon heute ihre Finanzierungsplanung. Die Kritik der Finanzentscheider zielt stattdessen eher auf das große Ganze: 62 Prozent sehen in der Übernahme eine Schwächung des Wirtschaftsstandorts Deutschland. Uneinig sind die Befragten derweil bei der Frage, ob Europa größere Banken braucht, auch wenn die Zahl der Anbieter in Deutschland sinkt: 50 Prozent sagen ja, 40 Prozent nein.
Ähnlich gespalten ist das Bild beim Verkauf des verbleibenden 13-Prozent-Anteils des Bundes: 47 Prozent sprechen sich dafür aus, 40 Prozent dagegen. Dass der heutige Vorstand die Commerzbank auch nach einer Übernahme führen sollte, befürworten 38 Prozent. Realistisch dürfte diese Hoffnung jedoch allerdings nicht sein. So lässt Unicredit-Chef Orcel bislang wenig Zweifel daran, dass die Tage von CEO Bettina Orlopp und ihrem Team im Vorstand der Commerzbank mit der Übernahme der Kontrolle durch Unicredit gezählt sein dürften.
Unter großen Konzernen sehen 85 Prozent genügend Finanzierungspartner, und 58 Prozent befürworten größere europäische Banken. Bei Unternehmen unter 250 Millionen Euro Umsatz sehen nur 62 Prozent ausreichend Bankpartner, 29 Prozent widersprechen ausdrücklich. Commerzbank-Kunden halten den Standort häufiger für geschwächt als Nicht-Kunden (65 gegenüber 47 Prozent). Für einen Verkauf des Staatsanteils sind dagegen eher die Nicht-Kunden (59 gegenüber 44 Prozent).
Ablehnung der Übernahme bleibt
Die Finanzentscheider senden damit ein klares Stimmungssignal: Die Ablehnung ist breit und wächst, für Commerzbank-Kunden ist das Thema längst operative Realität. Eine akute Finanzierungskrise zeichnen die Daten aber nicht: Die meisten sehen genügend Alternativen im umkämpften deutschen Bankenmarkt, nur ein Viertel klagt über eine erschwerte Planung. Die meisten Unternehmen überdenken ihre Bankenpolitik, haben aber noch nicht gehandelt. Ob daraus konkrete Schritte werden, dürfte vor allem vom Verlauf der angekündigten Restrukturierung abhängen.
Thomas Holzamer ist Redakteur bei FINANCE sowie Chef vom Dienst bei FINANCE-Online und verfolgt schwerpunktmäßig die aktuellen Entwicklungen im Banken-Sektor, speziell das Firmenkundengeschäft. Er hat Politikwissenschaften an der Technischen Universität Darmstadt studiert. Vor FINANCE arbeitete Thomas Holzamer mehr als 12 Jahre in den Redaktionen der Mediengruppe Offenbach-Post, zunächst als verantwortlicher Redakteur für Sonderpublikationen, später im Lokalen.